
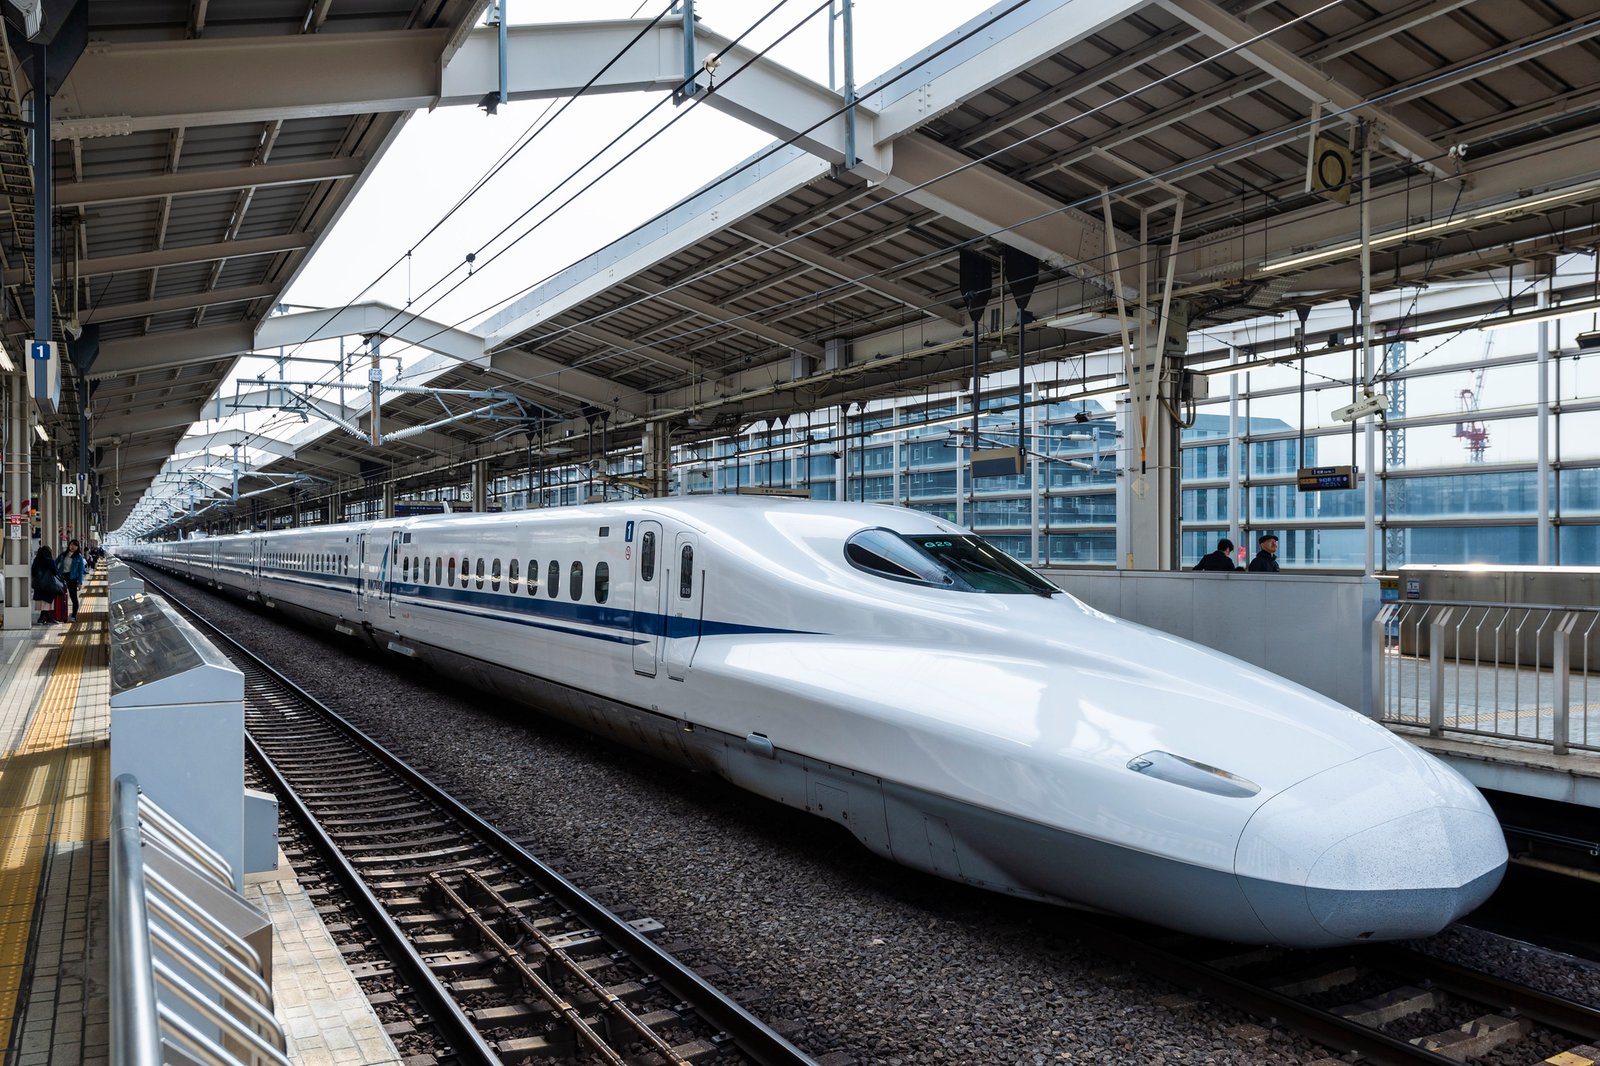
El sistema de trenes de Japón funciona con empresas privadas: desde 1987, la red que antes era del Estado está en manos de varias compañías JR que son dueñas de sus vías, de sus trenes y, sobre todo, de sus estaciones. A ese grupo se suman decenas de ferrocarriles privados que nunca fueron públicos. El resultado es una de las redes más densas y puntuales del mundo, y un modelo que se cita mucho en España cada vez que se habla de liberalización, de saturación o de seguridad, como tras el accidente de tren en Toledo de esta semana.
Repasamos cómo se privatizó Japan National Railways, cómo se mantiene la red, por qué las JR ganan tanto dinero fuera de las vías, quién diseña los Shinkansen y qué dicen los números cuando se comparan con la alta velocidad española.
Índice de contenidos
Cómo se privatizó el tren en Japón: el fin de JNR en 1987
Hasta los años ochenta, el ferrocarril japonés era un monopolio público: Japan National Railways (JNR), conocida en Japón como Kokutetsu (国鉄, «ferrocarril nacional»). Había construido el primer Shinkansen, inaugurado en 1964, pero arrastraba pérdidas año tras año, una plantilla sobredimensionada y una deuda imposible de pagar.
Según el Libro Blanco del Ministerio de Transportes japonés (MLIT), cuando se aprobó la reforma la deuda a largo plazo y demás pasivos de JNR sumaban 37,1 billones de yenes. El 1 de abril de 1987 la empresa se partió en trozos. Las nuevas compañías asumieron 11,6 billones (14,5 billones en la práctica, al contar el alquiler de las líneas Shinkansen que heredaron JR East, JR Central y JR West), y una entidad liquidadora, la JNR Settlement Corporation, se quedó con los 25,5 billones restantes, que pagaría vendiendo terrenos y acciones. Lo que no se pudo cubrir acabó en manos del Estado.
La división fue geográfica: seis compañías de pasajeros, una por región, y una de mercancías para todo el país. Las tres de las islas, con menos tráfico, no recibieron deuda y se crearon con fondos de estabilización para compensar sus pérdidas.
| Compañía | Región | ¿Cotiza en bolsa? |
|---|---|---|
| JR East | Tokio, Kanto y Tohoku | Sí, desde 1993 |
| JR Central | Tokaido (Tokio-Nagoya-Osaka) | Sí, desde 1997 |
| JR West | Kansai, Hokuriku y Chugoku | Sí, desde 1996 |
| JR Kyushu | Kyushu | Sí, desde 2016 |
| JR Hokkaido | Hokkaido | No, 100 % del Estado (JRTT) |
| JR Shikoku | Shikoku | No, 100 % del Estado (JRTT) |
| JR Freight | Mercancías, todo Japón | No, 100 % del Estado (JRTT) |
Es decir, cuatro de las seis JR de pasajeros son hoy empresas cotizadas sin un solo yen de capital público. JR Hokkaido y JR Shikoku siguen siendo 100 % propiedad de la Japan Railway Construction, Transport and Technology Agency (JRTT), la agencia estatal que también construye las nuevas líneas, porque sus redes, con poca población y mucha distancia, no son rentables. Si viajas por el norte, en nuestra guía de qué ver en Hokkaido verás qué cubre esa red.
No solo JR: los ferrocarriles privados de siempre
Cuando se habla de «trenes privados en Japón» se suele pensar en JR, pero en las grandes ciudades buena parte de los viajeros se mueve en los shitetsu (私鉄, «ferrocarriles privados»), compañías que nunca fueron estatales: Tokyu, Odakyu, Keio, Seibu, Tobu y Keisei en Tokio; Hankyu, Kintetsu, Nankai y Keihan en Kansai, y Meitetsu en Nagoya. Encima están los metros: Tokyo Metro salió a bolsa en octubre de 2024, mientras que la red Toei sigue siendo del Gobierno Metropolitano de Tokio.
Por eso en una estación como Shinjuku conviven JR East, Odakyu, Keio, Tokyo Metro y Toei, cada una con sus andenes y sus tornos. Para el viajero el sistema funciona como uno solo gracias a tarjetas como Suica o Pasmo, válidas en casi todas. Si quieres ubicar cada región, tienes nuestro mapa de Japón.
Quién mantiene las vías: el modelo integrado
La gran diferencia con España está aquí. En Japón cada JR es dueña de la infraestructura y la explota: la misma empresa que vende el billete mantiene la vía, la catenaria y la señalización, y diseña sus trenes. Es lo que se llama integración vertical. En España, desde 2005 la infraestructura es de Adif, una entidad pública, y los operadores (Renfe, Ouigo e Iryo) pagan cánones por usarla.
En el Shinkansen, la vida de la vía empieza cuando se acaba la del pasajero. Entre medianoche y las seis de la mañana no circulan trenes comerciales: es la ventana de hoshu (保守, «mantenimiento»). JR Central explica que cada noche salen a la línea del Tokaido unos 50 vehículos de mantenimiento para revisar y reparar vías, catenaria e instalaciones eléctricas. Antes del primer tren de la mañana, un vehículo de comprobación recorre la línea para confirmar que no ha quedado nada en la vía.
La auscultación, es decir, la medición del estado de la vía y la catenaria, la hacía el famoso Doctor Yellow, el tren amarillo que JR Central retiró en enero de 2025. Su relevo son los Dr. S: trenes N700S con pasajeros que llevan sensores de vía, carril, catenaria y pantógrafo, y que empiezan a hacer las inspecciones completas en enero de 2027. Lo explicamos con más detalle en el artículo sobre la alerta sísmica del Shinkansen, otro de los pilares de su seguridad.
Los resultados se ven en las cifras. Según las fichas para inversores de JR Central, en el ejercicio 2024 el retraso medio del Tokaido Shinkansen fue de 1,4 minutos por tren, contando incluso los provocados por tifones o terremotos, y desde 1964 ningún pasajero a bordo ha muerto ni resultado herido en un accidente ferroviario de la línea.
Por qué las JR ganan dinero fuera de las vías
Una JR no es solo una empresa de trenes: es también inmobiliaria, cadena hotelera, centro comercial y banco. La idea no la inventó JR. Viene de principios del siglo XX y de Kobayashi Ichizo, fundador de lo que hoy es Hankyu en Osaka. Kobayashi construía la línea y a la vez vendía casas a lo largo de ella, llevaba ocio al final del trayecto (el teatro de revista de Takarazuka) y, en abril de 1929, abrió en su terminal de Umeda los grandes almacenes Hankyu, los primeros de Japón instalados en una estación. El tren genera viajeros, y los viajeros compran, alquilan y se alojan.
Las JR copiaron el modelo tras la privatización. JR East, la mayor del grupo, lo muestra en sus resultados del ejercicio cerrado en marzo de 2025: de 2,89 billones de yenes de ingresos, casi un tercio no vino de vender billetes.
| Segmento de JR East | Ingresos (miles de millones de yenes) | Peso |
|---|---|---|
| Transporte | 1.945,8 | 67,4 % |
| Inmobiliario y hoteles | 445,4 | 15,4 % |
| Comercio y servicios | 393,8 | 13,6 % |
| Otros (incluye Suica y servicios IT) | 102,6 | 3,6 % |
Este negocio se ve en el ekinaka (駅ナカ, «dentro de la estación»), las tiendas y restaurantes que hay pasados los tornos, y en el ekibiru (駅ビル, «edificio de estación»), los centros comerciales construidos encima o al lado de los andenes. Por eso muchas estaciones japonesas parecen ciudades.
Las megaestaciones: Tokio, Kioto, Osaka y Takanawa

La estación de Tokio mantiene su fachada de ladrillo de 1914, rodeada de rascacielos de oficinas y con una galería comercial subterránea. La de Kioto es en sí un edificio de grandes almacenes, hotel y auditorio, y en Nagoya JR Central levantó sobre la estación las JR Central Towers. Si vas a Kioto, en nuestra guía de Kioto la estación es el punto de partida.

Los proyectos más recientes son todavía más grandes. En Osaka, en los antiguos terrenos de mercancías junto a la estación, el desarrollo Umekita abrió el 6 de septiembre de 2024 la primera fase de Grand Green Osaka, un parque urbano con oficinas, hotel y comercio que se completará en 2027. En Tokio, JR East inauguró el 27 de marzo de 2025 Takanawa Gateway City, un barrio entero levantado sobre antiguos terrenos ferroviarios junto a la nueva estación Takanawa Gateway, con más edificios previstos a partir de la primavera de 2026.
Quién diseña los Shinkansen y qué líneas vienen
En Japón no hay un catálogo de tren de alta velocidad que el operador compra a un fabricante. Cada JR diseña su tren y lo encarga a la industria. El N700S, el tren actual del Tokaido, lo desarrolló JR Central, y lo fabrican Hitachi y Nippon Sharyo, una empresa de Nagoya que es filial de JR Central desde 2008.
JR East prepara su próxima generación: el E10, que debutará en el Tohoku Shinkansen en el año fiscal 2030 y del que habrá una versión para la futura línea a Sapporo.
Las nuevas líneas, en cambio, no las paga ninguna JR. Las construye la agencia estatal JRTT, que sigue siendo propietaria y alquila la línea a la JR que la explota, con un canon calculado según el beneficio que le aporta. Es un pequeño parecido con el modelo español, aunque en Japón solo hay un operador por línea.

| Línea | Tramo | Estado |
|---|---|---|
| Nishi-Kyushu | Takeo-Onsen–Nagasaki (66 km) | Abierta en septiembre de 2022 |
| Hokuriku | Kanazawa–Tsuruga (125 km) | Abierta el 16 de marzo de 2024 |
| Hokkaido | Shin-Hakodate-Hokuto–Sapporo | Prevista hacia finales del año fiscal 2038 |
| Chuo (maglev) | Shinagawa–Nagoya | En obras, sin fecha de apertura |
La excepción es el Chuo Shinkansen, el maglev que levitará a 500 km/h entre Tokio y Nagoya. Lo construye JR Central con su propio dinero. Debía abrir en 2027, pero los problemas para obtener permisos en la prefectura de Shizuoka lo retrasaron, y en octubre de 2025 el coste estimado del tramo Shinagawa-Nagoya subió de 7,04 a 11 billones de yenes, según comunicó la propia compañía. Hoy JR Central no da una fecha de inauguración.
Japón frente a España: dos modelos y muchos más pasajeros
España tiene la red de alta velocidad más larga de Europa, pero la organiza al revés que Japón: Adif, pública, es dueña de las vías; Renfe, también pública, compite con dos operadores privados extranjeros desde la liberalización. Ouigo, de la francesa SNCF, empezó el 10 de mayo de 2021, e Iryo, de la italiana Trenitalia con Air Nostrum y Globalvia, el 25 de noviembre de 2022.
La competencia ha funcionado en cifras. Según el informe anual del sector ferroviario de la CNMC, la alta velocidad comercial movió 44,5 millones de viajeros en 2025, el doble que en 2019, con precios más de un 40 % más bajos. Aun así, la escala japonesa es otra.
| Dato | Japón | España |
|---|---|---|
| Viajeros al año | 184 millones (solo el Tokaido Shinkansen, año fiscal 2025) | 44,5 millones (toda la alta velocidad comercial, 2025) |
| Corredor principal | Tokio–Osaka: 504.000 viajeros al día | Madrid–Barcelona: 14,4 millones al año (unos 39.000 al día) |
| Gestión de la vía | La misma JR que opera los trenes | Adif (pública), separada de los operadores |
| Operadores en el corredor | Uno (JR Central) | Tres (Renfe, Iryo y Ouigo) |
Dicho de otro modo, una sola línea japonesa, la que une Tokio y Osaka, transporta cuatro veces más viajeros al año que toda la alta velocidad comercial española junta. Y el resto de corredores españoles, según la CNMC, queda muy por debajo del Madrid-Barcelona: 6,2 millones en el Madrid-Valencia, 5,9 en el Madrid-Sevilla, 5,8 en el Madrid-Málaga y 4,5 en el Madrid-Alicante en 2025.
¿Está saturada la red española? Lo que enseña el Tokaido
En España se repite que la alta velocidad está saturada porque ahora circulan tres operadores donde antes solo estaba Renfe. Los números del Tokaido ponen esa idea en perspectiva. En el año fiscal 2025, entre abril de 2025 y marzo de 2026, la línea Tokio-Shin-Osaka tuvo una media de 395 trenes diarios, contando los de refuerzo. En el año fiscal 2024 fueron 383, y en 1987, al privatizarse, 231.
Desde marzo de 2020, con la llamada «tabla de 12 Nozomi», pueden salir de Tokio hasta 12 trenes Nozomi por hora, con intervalos de solo tres minutos en algunos tramos. Cada tren tiene 16 coches y 1.318 asientos (1.314 en los N700S), lo que da unos 380.000 asientos diarios entre Tokio y Osaka frente a unos 30.000 del avión.
| Corredor | Circulaciones diarias (ambos sentidos) |
|---|---|
| Tokio–Shin-Osaka (Tokaido Shinkansen) | 395 de media (año fiscal 2025) |
| Madrid–Barcelona (Renfe, Iryo y Ouigo) | Hasta 104 los jueves (datos de mayo de 2025) |

Es decir, por el Tokaido pasan casi cuatro veces más trenes que en el día de más tráfico entre Madrid y Barcelona, sobre una línea abierta en 1964. ¿Cómo es posible?
Una línea solo para el Shinkansen. Por las vías del Tokaido no pasa ningún tren de mercancías ni regional: solo Shinkansen, con un mismo modelo de tren (hoy N700A y N700S) que acelera y frena igual. Si todos los trenes van a la misma velocidad, se pueden juntar más.
Señalización pensada para la frecuencia. El Tokaido usa ATC (control automático de trenes) digital, que ajusta la velocidad de cada tren según la distancia al que lleva delante.
Andenes que se liberan en minutos. En las terminales, los equipos de limpieza dejan listo un Shinkansen para el viaje de vuelta en unos pocos minutos, de modo que pocos andenes bastan para cientos de salidas.
Un solo dueño de todo. La misma empresa que decide los horarios planifica las obras nocturnas, compra los trenes y gestiona las estaciones.
Para ser justos, la comparación tiene matices. En España, una misma línea la comparten el AVE, los Avant de media distancia y los trenes de tres empresas con material distinto (Siemens, Talgo, Alstom y Hitachi-Bombardier), y la red mezcla sistemas de señalización: el Madrid-Sevilla, abierto en 1992, aún funciona con LZB, mientras que las líneas más nuevas usan ERTMS. Los cuellos de botella suelen estar más en estaciones como Madrid-Puerta de Atocha o Chamartín que en la vía abierta. Y la red ha sufrido incidencias de mantenimiento, desde robos de cable hasta averías de catenaria, que no tienen que ver con el número de operadores.
También hay una diferencia de modelo económico. Según la CNMC, en 2025 los cánones que pagan a Adif supusieron el 46 % de los costes de los operadores en el Madrid-Barcelona, el único corredor en el que los billetes cubrieron los costes. En Japón, JR Central es dueña de su vía y la amortiza con sus propios ingresos.
La conclusión no es que en España sobren trenes, sino que la capacidad depende más de cómo se diseña y se gestiona la línea que del número de empresas que la usan. El Tokaido demuestra que una línea de alta velocidad puede asumir casi 400 trenes al día si todo, desde el horario hasta la limpieza, está pensado para ello.
Si viajas a Japón: qué significa esto para ti
Para el viajero, la división en varias JR apenas se nota: los trenes se combinan y se pagan con la misma tarjeta, y el Japan Rail Pass sigue valiendo en las seis compañías de pasajeros, aunque en el Tokaido solo para los Hikari y Kodama, salvo que pagues el suplemento para los Nozomi. Antes de comprarlo, comprueba si te sale a cuenta con nuestra calculadora del Japan Rail Pass. Y fíjate en las estaciones: lo que parece un centro comercial con andenes es, en realidad, el negocio que permite que el tren japonés sea privado y rentable.

Deja una respuesta
Lo siento, debes estar conectado para publicar un comentario.